"다른데서 터지고, 韓서 만회" 외국인 '먹잇감'된 코스피, 대책없나
이미지 확대 보기

AD
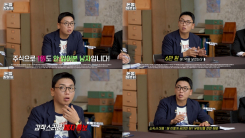
■ 방송 : YTN 라디오 FM 94.5 (09:00~10:00)
■ 진행 : 조태현 기자
■ 방송일 : 2026년 11월 17일 화요일
■ 대담 : 노근창 세미콘리서치랩 대표 (전 현대차증권 리서치센터장)
- 코스피 장초반 5천선도 붕괴
- 급락장에도 파는 외국인, 대체 왜?
- 외국인은 젠슨황 사태 터질 걸 미리 알았다? "그런 리포트가 실제 많았다"
- 中 딥시크, 문샷 등 中 자체칩이라 했지만 실제로 엔비디아 칩 목격담도 굉장히 많아
- 수급 주체 중 개인들은 美시장으로 이동, 국민연금은 리밸런싱 타이밍 놓치며 지금처럼 중요한 때 매도 중
- 연기금 5년來 최대순매도? 연기금 보다는 아웃소싱 펀드들이 뒤늦게 리스크 관리하는 듯
- "증안펀드 가동해야" 시장 안전판 역할 필요
- 특히, 외국인 투자자들 선물, 파생으로 단기 차익실현 나설 때
- 외국인 공매도, 지금같은 PBR 1 근처에서 칠 경우 상당히 위험하다고 알면서도 매수주체가 없는 걸 아니까 치는 것
- 외국인 "한국을 쉽게 본다..다른데서 터지고 한국에서 만회하자"
- 신흥시장 중 유독 한국이 더 취약..중국만 해도 편입한도 있는데, 코스피 같은 신흥시장은 없다
- 지금 PBR1배까지 떨어졌는데...이럴 때 안들어가면 언제 들어가나
- 펀더멘탈 이렇게 좋은데 공매도로 이렇게 눌러버리는데...외국인들도 코스피를 이렇게까지 쉽게 보진 않을 것
* 아래 텍스트는 실제 방송 내용과 차이가 있을 수 있으니 보다 정확한 내용은 방송으로 확인하시기를 바랍니다.
◆ 조태현 : 조금 전에 코스피가 다시 5천 선이 무너졌어요. 지금은 다시 5천 선을 잠깐 회복했는데, 아무튼 이 5천 선도 좀 버거워 보이는 모습들이 계속 반복이 되고 있거든요. 그런데 이 상황을 보자면요, 외국인들이 코스피에서 계속 나가요. 지금도 2,400억 원 정도 순매도인데 급등을 했을 때 나가는 건 이해를 하겠거든요. 왜 이렇게 하락하는데도 나가는 거예요?
◇ 노근창 : 예, 일단 그 지분율은 대개 삼성전자 기준으로 봤을 때 46%, 하이닉스 49%까지 떨어졌기 때문에 가장 큰 거는 사실 기계적인 매도도 많았죠, 상반기까지는. 그리고 실제로 정말 그 일부, 왜냐하면 이머징 마켓의 대한민국 비중이 너무 높아지다 보니까 삼성전자, 하이닉스가 시총이 많이 올라가다 보니까 그래서 기계적으로 비중 줄이는 그런 리밸런싱이 많이 있었고요. 지금의 하락은 저는 글쎄요. 그냥 메모리 반도체 기업들 실적은 지금 당장은 좋다 하더라도 그냥 2, 3년 뒤에 있을 그런, 예를 들어서 정말 갑자기 위축이 되는 거에 대한 좀 뒤늦게 반응하는 일부 매도도 있겠죠. 저도 외국인 투자자들이 뭐 공매도도 있고, 그다음에 나쁘게 봐서 주가가 빠져야지 뭐 좋아하는 공매도도 있고, 그다음에 정말 그 롱펀드에서 비중 좀 줄이는, 아직까지도 지금도 사실 많이 빠졌지만 지금도 과거 평균보다는 한국 비중이 높더라고요. 과거 평균보다 대한민국 비중이 높습니다. 그래서 그렇게 그냥 기계적인 리밸런싱도 일부 하는 것 같고, 그런데 지금 그냥 안 해도 되는 주가거든요, 지금은. 근데 최근에 특히 'AI는 젠슨 황이다' 그렇게 생각하는 분들도 여전히 외국인들도 있죠. 그래서 그런 불안감들까지 같이 작용하는 것 같습니다.
◆ 조태현 : 젠슨 황 이야기가 나왔으니까, 이거는 약간 음모론적인 건데 외국인들이 10월, 11월에 강한 매도세를 보여준 게 이거 젠슨 황 터질 거 미리 알았던 거 아니냐 이런 얘기도 있잖아요.
◇ 노근창 : 그런 얘기 되게 많죠. 미국의 일부 한마디로 공매도만 리서치하는 회사가 있거든요. 공매도만 리서치하는 회사에서 엔비디아(NVIDIA)가 중국과 관련해서 뭔가 문제가 있다는 식의 리포트가 있었어요, 그 당시에. 그런데 저는 뭐 그게 이런 파국까지 갈지는 저희도 알 수는 없었죠. 중국과 관련해서는 제가 봐도 중국의 딥시크든 예를 들어서 문샷이든 결국 중국 자체 칩으로 했다는데 실제로 보면 엔비디아(NVIDIA) 칩이 있다는 목격담이 되게 많았거든요. 그래서 어떤 형태로든 가긴 갔구나, 그래서 그런 게 그냥 저는 그 정도 지적인 줄 알았는데 이게 정말 뭐 일부 좀 하여튼 그렇게 하는 사람들이 젠슨 황이 그거를 알고도 방치했다, 뭐 그것까지 되는지는 아직은 모르겠고요. 그래서 그 부분은 나중에 이제 그런 여러 가지로 판단을 받겠죠.
◆ 조태현 : 이건 아직까지는 음모론의 영역인 것으로 보입니다. 이렇게 외국인들이 팔 때 오케이, 그것까지는 알겠어요. 그러면 다른 주체가 이걸 좀 받아주면 좋잖아요. 그런데 최근에 보면은 그 다른 주체 자체가 안 보여요.
◇ 노근창 : 수급 자체가 많이 어떻게 보면 그 고점에 많이 또 매물대가 있고, 그리고 개인 투자자들이 사실 우리나라는 어떻게 보면 외국인, 그다음에 국민연금, 개인 투자자 이렇게 이제 봐야 되는데 개인들이 지금 특히 한국 시장에 대해서 좀 많이 힘들어하고 그래서 최근에 또 미국 주식 시장으로 많이 갔어요. 그러면서 국내의 수급 기반이 취약한 측면이 있고, 또 많이 지적하는 게 국민연금이 리밸런싱을 좀 적절한 타이밍에 못 하다 보니까 지금 같은 중요한 때에 좀 그런 부분이 많이 아쉽다고 지적하는 분들도 많이 있죠.
◆ 조태현 : 엔비디아(NVIDIA) 폭락 때 외국인들이 엔비디아 팔고 우리로 좀 와주면 안 돼요?
◇ 노근창 : 근데 우리는 어차피 엔비디아 칩에 붙어 있는 메모리 반도체이기 때문에 엔비디아가 출하량이 줄면 우리도 같이 준다고 봐야죠. 오히려 여기에 저희는 메모리...
◆ 조태현 : 같이 묶여가는 거구나...
◇ 노근창 : 묻어가는 거죠. 그래서 엔비디아는 또 칩 가격이 그냥 기본적으로 그냥 그 원가 증가분만큼만 칩 가격을 좀 인상을 하는데, 우리는 그것보다 수급에 따라서, 수요 공급에 따라서 가격 탄력성이 상당히 있는 메모리잖아요. 그래서 엔비디아가 뭐 예를 들어서 칩 출하량이 위축이 되면 메모리는 출하량만 주는 게 아니라 가격까지 하락할 수 있다는 우려가 같이 작용하는 거죠.
◆ 조태현 : 그렇다면 이럴 때 또 연기금이 아쉬워지는데, 연기금이 급등장에서 좀 팔아야 될 때는 안 팔더니 요즘 들어서 팔더라고요. 이건 어떻게 봐야 돼요?
◇ 노근창 : 저는 아마 그거는 연금이 직접 하는 것도 있겠지만 아웃소싱 펀드들이 많거든요. 아웃소싱 펀드들은 성과 안 좋으면 뺏깁니다, 다. 그러니까 이제 뒤늦게 이제 좀 리스크 관리를 하는 거죠.
◆ 조태현 : 상반기에 했어야죠, 돈 잘 벌 때는 가만히 있다가.
◇ 노근창 : 좀 아쉽네요. 그런 부분들은
◆ 조태현 : 타이밍을 좀 이상하게 잡은 것 같아서 이렇게 시장이 계속 불안정하고요. 뭔가 수급도 공백이 계속 보이다 보니까, 지난 주말에 자본시장 정책 간담회가 있었는데요. 혹시 다녀오셨나요? 이 자리에서 증안펀드, 증권시장 안정 펀드를 조속히 가동해야 한다라는 주장이 나왔어요. 대표님도 동의하십니까?
◇ 노근창 : 저는 뭐 그런 게 있으면 좋을 것 같습니다. 왜냐하면 우리나라 전체적으로 여러 가지 자본시장의 규모도 커졌고 또 여러 가지 유망 산업도 많이 발전했지 않습니까? 그래서 증안펀드 이런 게 있어서 뭐 나쁠 때 좀 잘 사고, 그리고 좋을 때 또 팔면 되는 거니까 그래서 그런 시장에 어떻게 보면 좀 안전판 역할을 해주는 게 있으면 좋죠. 그래서 뭐 예전에, 앞으로도 그런 역할을 국민연금이 일부 하겠지만 그래도 할 수 있는 데가 많으면 많을수록 좋은 거 아닐까요? 특히 외국인 투자자들이 특히 선물이나 파생 가지고 너무 이제 좀 단기 차익 실현을 한국 시장을 가지고 많이... 그러니까 이럴 때 제대로 해버리고. 그리고 사실 그렇습니다. 공매도 칠 때도 비용이 많이 들거든요. 공매도 공짜로 치는 건 아니고요.
◆ 조태현 : 거기 굉장히 위험한 투자를 하는 거죠.
◇ 노근창 : 그래서 그리고 공매도는 주가가 가버리면 리스크가 무제한입니다. 그래서 파산하는 경우도 많거든요. 그렇기 때문에 수급이 우리나라가 이 정도로 탄탄하다고 하면 함부로, 특히 주가가 높을 때 공매도 치면 그게 좀 먹히는데 지금처럼 PBR 1배 근처에서 공매도 치면 그들도 상당히 위험하다고 느끼는데 왜 치냐 하면 매수 주체가 없는 걸 아니까 치는 거예요. 그런데 이를테면 매수 주체가 있다는 게, 패가 있으면 실제로 매수를 안 해도 함부로 안 친다는 거죠. 그런 차원에서 저는 증안펀드든 아니면 전체적으로 국부 펀드든 아니면 뭐 우리 지금도 국민연금이 있지만 또 다른 그런 정부가 주도하는 그런 증시 안정을 위해서, 왜냐하면 외국인들이 너무 제가 봐도 파생 가지고 너무 단기 차익을 추구하다 보니까 '한국 가면 좀 쉽게 만회할 수 있다, 다른 데서 터지고 한국에서 만회하자' 그렇게 하는 얘기도 옛날에 좀 듣긴 했습니다.
◆ 조태현 : 그때만 해도 뭐 개미들 피 빨아먹는...
◇ 노근창 : 근데 지금은 이제 우리나라 전체적인 우리 경제도 많이 올라갔기 때문에 거기에 맞는 좀 이게 온다면 설령 안 쓰더라도 전쟁이 그렇습니다. 전쟁을 안 하고도 이길 수 있는 게 겁만 줘도 그렇게까지는 덜 할 수 있거든요.
◆ 조태현 : 근데 여기서 제가 반대 의견을 좀 제시를 하자면은, 왜 투자자들의 손실을 정부가 막아줘야 되냐, 주가가 떨어지는 데는 이유가 있을 수 있다, 어찌 됐건 정부가 개입하는 거는 무조건 시장에 잘못된 신호를 준다 이런 반대가 있을 수 있거든요.
◇ 노근창 : 그런 반대도 있을 수도 있죠. 근데 뭐 실제로 신흥 시장에서 우리처럼 이렇게 외국인들이 쉽게 왔다 갔다 하는 데가 많지는 않거든요. 중국만 하더라도 편입한도라는 게 있고 그래서 사실은 너무 우리가, 그리고 저희가 봤을 때는 그리고 그런 국가 펀드 같은 경우에는 규정을 정하면 됩니다. 물론 뭐 이게 규정이, 주가라는 게 밸류에이션을 뭘 어떻게까지 믿냐 하지만 그래도 뭐 예를 들어서 PBR 1배까지 떨어지면 그때 들어가면 그래도 상대적으로 그리고 강제적으로 PBR이 좀 높아지면 그런 규정을 정하면 되거든요. 그래서 국가가 정하는 증안펀드가 PBR이 낮을 때만 들어가고, 그리고 PBR이 높을 때는 뭐 그거는 알아서 하는 거고요. 그래서 그런 식으로 좀 툴을 정하면, 저는 가장 큰 게 아니, 주식이 펀더멘털 나빠서 빠질 수 있죠. 근데 펀더멘털 확인도 전에 공매도로 계속 이거를 눌러버리니까 결과적으로는 그러면 또 우리 기관 투자자도 그렇고 개인들도 그렇고 손절매를 하지 않습니까? 그런데 지나고 보면 그때가 바닥일 때가 많거든요. 그런 차원에서 좀 하단을 받쳐주는 좀 튼튼한 매수 주체가 있다면 지금보다 외국인들도 한국 시장을 너무 쉽게 안 보지 않을까 그런 생각이 좀 듭니다.
YTN 김양원 (kimyw@ytnradio.kr)
■ 진행 : 조태현 기자
■ 방송일 : 2026년 11월 17일 화요일
■ 대담 : 노근창 세미콘리서치랩 대표 (전 현대차증권 리서치센터장)
- 코스피 장초반 5천선도 붕괴
- 급락장에도 파는 외국인, 대체 왜?
- 외국인은 젠슨황 사태 터질 걸 미리 알았다? "그런 리포트가 실제 많았다"
- 中 딥시크, 문샷 등 中 자체칩이라 했지만 실제로 엔비디아 칩 목격담도 굉장히 많아
- 수급 주체 중 개인들은 美시장으로 이동, 국민연금은 리밸런싱 타이밍 놓치며 지금처럼 중요한 때 매도 중
- 연기금 5년來 최대순매도? 연기금 보다는 아웃소싱 펀드들이 뒤늦게 리스크 관리하는 듯
- "증안펀드 가동해야" 시장 안전판 역할 필요
- 특히, 외국인 투자자들 선물, 파생으로 단기 차익실현 나설 때
- 외국인 공매도, 지금같은 PBR 1 근처에서 칠 경우 상당히 위험하다고 알면서도 매수주체가 없는 걸 아니까 치는 것
- 외국인 "한국을 쉽게 본다..다른데서 터지고 한국에서 만회하자"
- 신흥시장 중 유독 한국이 더 취약..중국만 해도 편입한도 있는데, 코스피 같은 신흥시장은 없다
- 지금 PBR1배까지 떨어졌는데...이럴 때 안들어가면 언제 들어가나
- 펀더멘탈 이렇게 좋은데 공매도로 이렇게 눌러버리는데...외국인들도 코스피를 이렇게까지 쉽게 보진 않을 것
* 아래 텍스트는 실제 방송 내용과 차이가 있을 수 있으니 보다 정확한 내용은 방송으로 확인하시기를 바랍니다.
◆ 조태현 : 조금 전에 코스피가 다시 5천 선이 무너졌어요. 지금은 다시 5천 선을 잠깐 회복했는데, 아무튼 이 5천 선도 좀 버거워 보이는 모습들이 계속 반복이 되고 있거든요. 그런데 이 상황을 보자면요, 외국인들이 코스피에서 계속 나가요. 지금도 2,400억 원 정도 순매도인데 급등을 했을 때 나가는 건 이해를 하겠거든요. 왜 이렇게 하락하는데도 나가는 거예요?
◇ 노근창 : 예, 일단 그 지분율은 대개 삼성전자 기준으로 봤을 때 46%, 하이닉스 49%까지 떨어졌기 때문에 가장 큰 거는 사실 기계적인 매도도 많았죠, 상반기까지는. 그리고 실제로 정말 그 일부, 왜냐하면 이머징 마켓의 대한민국 비중이 너무 높아지다 보니까 삼성전자, 하이닉스가 시총이 많이 올라가다 보니까 그래서 기계적으로 비중 줄이는 그런 리밸런싱이 많이 있었고요. 지금의 하락은 저는 글쎄요. 그냥 메모리 반도체 기업들 실적은 지금 당장은 좋다 하더라도 그냥 2, 3년 뒤에 있을 그런, 예를 들어서 정말 갑자기 위축이 되는 거에 대한 좀 뒤늦게 반응하는 일부 매도도 있겠죠. 저도 외국인 투자자들이 뭐 공매도도 있고, 그다음에 나쁘게 봐서 주가가 빠져야지 뭐 좋아하는 공매도도 있고, 그다음에 정말 그 롱펀드에서 비중 좀 줄이는, 아직까지도 지금도 사실 많이 빠졌지만 지금도 과거 평균보다는 한국 비중이 높더라고요. 과거 평균보다 대한민국 비중이 높습니다. 그래서 그렇게 그냥 기계적인 리밸런싱도 일부 하는 것 같고, 그런데 지금 그냥 안 해도 되는 주가거든요, 지금은. 근데 최근에 특히 'AI는 젠슨 황이다' 그렇게 생각하는 분들도 여전히 외국인들도 있죠. 그래서 그런 불안감들까지 같이 작용하는 것 같습니다.
◆ 조태현 : 젠슨 황 이야기가 나왔으니까, 이거는 약간 음모론적인 건데 외국인들이 10월, 11월에 강한 매도세를 보여준 게 이거 젠슨 황 터질 거 미리 알았던 거 아니냐 이런 얘기도 있잖아요.
◇ 노근창 : 그런 얘기 되게 많죠. 미국의 일부 한마디로 공매도만 리서치하는 회사가 있거든요. 공매도만 리서치하는 회사에서 엔비디아(NVIDIA)가 중국과 관련해서 뭔가 문제가 있다는 식의 리포트가 있었어요, 그 당시에. 그런데 저는 뭐 그게 이런 파국까지 갈지는 저희도 알 수는 없었죠. 중국과 관련해서는 제가 봐도 중국의 딥시크든 예를 들어서 문샷이든 결국 중국 자체 칩으로 했다는데 실제로 보면 엔비디아(NVIDIA) 칩이 있다는 목격담이 되게 많았거든요. 그래서 어떤 형태로든 가긴 갔구나, 그래서 그런 게 그냥 저는 그 정도 지적인 줄 알았는데 이게 정말 뭐 일부 좀 하여튼 그렇게 하는 사람들이 젠슨 황이 그거를 알고도 방치했다, 뭐 그것까지 되는지는 아직은 모르겠고요. 그래서 그 부분은 나중에 이제 그런 여러 가지로 판단을 받겠죠.
◆ 조태현 : 이건 아직까지는 음모론의 영역인 것으로 보입니다. 이렇게 외국인들이 팔 때 오케이, 그것까지는 알겠어요. 그러면 다른 주체가 이걸 좀 받아주면 좋잖아요. 그런데 최근에 보면은 그 다른 주체 자체가 안 보여요.
◇ 노근창 : 수급 자체가 많이 어떻게 보면 그 고점에 많이 또 매물대가 있고, 그리고 개인 투자자들이 사실 우리나라는 어떻게 보면 외국인, 그다음에 국민연금, 개인 투자자 이렇게 이제 봐야 되는데 개인들이 지금 특히 한국 시장에 대해서 좀 많이 힘들어하고 그래서 최근에 또 미국 주식 시장으로 많이 갔어요. 그러면서 국내의 수급 기반이 취약한 측면이 있고, 또 많이 지적하는 게 국민연금이 리밸런싱을 좀 적절한 타이밍에 못 하다 보니까 지금 같은 중요한 때에 좀 그런 부분이 많이 아쉽다고 지적하는 분들도 많이 있죠.
◆ 조태현 : 엔비디아(NVIDIA) 폭락 때 외국인들이 엔비디아 팔고 우리로 좀 와주면 안 돼요?
◇ 노근창 : 근데 우리는 어차피 엔비디아 칩에 붙어 있는 메모리 반도체이기 때문에 엔비디아가 출하량이 줄면 우리도 같이 준다고 봐야죠. 오히려 여기에 저희는 메모리...
◆ 조태현 : 같이 묶여가는 거구나...
◇ 노근창 : 묻어가는 거죠. 그래서 엔비디아는 또 칩 가격이 그냥 기본적으로 그냥 그 원가 증가분만큼만 칩 가격을 좀 인상을 하는데, 우리는 그것보다 수급에 따라서, 수요 공급에 따라서 가격 탄력성이 상당히 있는 메모리잖아요. 그래서 엔비디아가 뭐 예를 들어서 칩 출하량이 위축이 되면 메모리는 출하량만 주는 게 아니라 가격까지 하락할 수 있다는 우려가 같이 작용하는 거죠.
◆ 조태현 : 그렇다면 이럴 때 또 연기금이 아쉬워지는데, 연기금이 급등장에서 좀 팔아야 될 때는 안 팔더니 요즘 들어서 팔더라고요. 이건 어떻게 봐야 돼요?
◇ 노근창 : 저는 아마 그거는 연금이 직접 하는 것도 있겠지만 아웃소싱 펀드들이 많거든요. 아웃소싱 펀드들은 성과 안 좋으면 뺏깁니다, 다. 그러니까 이제 뒤늦게 이제 좀 리스크 관리를 하는 거죠.
◆ 조태현 : 상반기에 했어야죠, 돈 잘 벌 때는 가만히 있다가.
◇ 노근창 : 좀 아쉽네요. 그런 부분들은
◆ 조태현 : 타이밍을 좀 이상하게 잡은 것 같아서 이렇게 시장이 계속 불안정하고요. 뭔가 수급도 공백이 계속 보이다 보니까, 지난 주말에 자본시장 정책 간담회가 있었는데요. 혹시 다녀오셨나요? 이 자리에서 증안펀드, 증권시장 안정 펀드를 조속히 가동해야 한다라는 주장이 나왔어요. 대표님도 동의하십니까?
◇ 노근창 : 저는 뭐 그런 게 있으면 좋을 것 같습니다. 왜냐하면 우리나라 전체적으로 여러 가지 자본시장의 규모도 커졌고 또 여러 가지 유망 산업도 많이 발전했지 않습니까? 그래서 증안펀드 이런 게 있어서 뭐 나쁠 때 좀 잘 사고, 그리고 좋을 때 또 팔면 되는 거니까 그래서 그런 시장에 어떻게 보면 좀 안전판 역할을 해주는 게 있으면 좋죠. 그래서 뭐 예전에, 앞으로도 그런 역할을 국민연금이 일부 하겠지만 그래도 할 수 있는 데가 많으면 많을수록 좋은 거 아닐까요? 특히 외국인 투자자들이 특히 선물이나 파생 가지고 너무 이제 좀 단기 차익 실현을 한국 시장을 가지고 많이... 그러니까 이럴 때 제대로 해버리고. 그리고 사실 그렇습니다. 공매도 칠 때도 비용이 많이 들거든요. 공매도 공짜로 치는 건 아니고요.
◆ 조태현 : 거기 굉장히 위험한 투자를 하는 거죠.
◇ 노근창 : 그래서 그리고 공매도는 주가가 가버리면 리스크가 무제한입니다. 그래서 파산하는 경우도 많거든요. 그렇기 때문에 수급이 우리나라가 이 정도로 탄탄하다고 하면 함부로, 특히 주가가 높을 때 공매도 치면 그게 좀 먹히는데 지금처럼 PBR 1배 근처에서 공매도 치면 그들도 상당히 위험하다고 느끼는데 왜 치냐 하면 매수 주체가 없는 걸 아니까 치는 거예요. 그런데 이를테면 매수 주체가 있다는 게, 패가 있으면 실제로 매수를 안 해도 함부로 안 친다는 거죠. 그런 차원에서 저는 증안펀드든 아니면 전체적으로 국부 펀드든 아니면 뭐 우리 지금도 국민연금이 있지만 또 다른 그런 정부가 주도하는 그런 증시 안정을 위해서, 왜냐하면 외국인들이 너무 제가 봐도 파생 가지고 너무 단기 차익을 추구하다 보니까 '한국 가면 좀 쉽게 만회할 수 있다, 다른 데서 터지고 한국에서 만회하자' 그렇게 하는 얘기도 옛날에 좀 듣긴 했습니다.
◆ 조태현 : 그때만 해도 뭐 개미들 피 빨아먹는...
◇ 노근창 : 근데 지금은 이제 우리나라 전체적인 우리 경제도 많이 올라갔기 때문에 거기에 맞는 좀 이게 온다면 설령 안 쓰더라도 전쟁이 그렇습니다. 전쟁을 안 하고도 이길 수 있는 게 겁만 줘도 그렇게까지는 덜 할 수 있거든요.
◆ 조태현 : 근데 여기서 제가 반대 의견을 좀 제시를 하자면은, 왜 투자자들의 손실을 정부가 막아줘야 되냐, 주가가 떨어지는 데는 이유가 있을 수 있다, 어찌 됐건 정부가 개입하는 거는 무조건 시장에 잘못된 신호를 준다 이런 반대가 있을 수 있거든요.
◇ 노근창 : 그런 반대도 있을 수도 있죠. 근데 뭐 실제로 신흥 시장에서 우리처럼 이렇게 외국인들이 쉽게 왔다 갔다 하는 데가 많지는 않거든요. 중국만 하더라도 편입한도라는 게 있고 그래서 사실은 너무 우리가, 그리고 저희가 봤을 때는 그리고 그런 국가 펀드 같은 경우에는 규정을 정하면 됩니다. 물론 뭐 이게 규정이, 주가라는 게 밸류에이션을 뭘 어떻게까지 믿냐 하지만 그래도 뭐 예를 들어서 PBR 1배까지 떨어지면 그때 들어가면 그래도 상대적으로 그리고 강제적으로 PBR이 좀 높아지면 그런 규정을 정하면 되거든요. 그래서 국가가 정하는 증안펀드가 PBR이 낮을 때만 들어가고, 그리고 PBR이 높을 때는 뭐 그거는 알아서 하는 거고요. 그래서 그런 식으로 좀 툴을 정하면, 저는 가장 큰 게 아니, 주식이 펀더멘털 나빠서 빠질 수 있죠. 근데 펀더멘털 확인도 전에 공매도로 계속 이거를 눌러버리니까 결과적으로는 그러면 또 우리 기관 투자자도 그렇고 개인들도 그렇고 손절매를 하지 않습니까? 그런데 지나고 보면 그때가 바닥일 때가 많거든요. 그런 차원에서 좀 하단을 받쳐주는 좀 튼튼한 매수 주체가 있다면 지금보다 외국인들도 한국 시장을 너무 쉽게 안 보지 않을까 그런 생각이 좀 듭니다.
YTN 김양원 (kimyw@ytnradio.kr)
[저작권자(c) YTN 무단전재, 재배포 및 AI 데이터 활용 금지]
AD
에디터 추천뉴스


실시간 정보
AD
지금 이뉴스


Y녹취록
- AI로 진화한 시험 부정행위...감독관이 잡아낼 수 있을까? [Y녹취록]
- 트럼프·시진핑·푸틴 한자리에...'제2의 얄타회담'? [Y녹취록]
- "과거 국어 7등급인데..." 현직 변호사가 본 리트 만점자 [Y녹취록]
- "제가 나이가 있어서..." 교육부 장관의 황당한 답변 [Y녹취록]
-
 "韓 정부는 검토 중인데..." '알래스카 LNG 사업' 언급한 트럼프 [Y녹취록]


HOT 연예 스포츠
-
임현주, 육아휴직 후 퇴사 논란에 "내 자리에서 최선 다해"
-
주진모·민혜연 부부, 결혼 7년 만에 임신 “기다린 듯 찾아와”
-
코요태, 북미 3개 도시 뜨겁게 달궜다...북미 투어 성료
-
'재혼 황후' 엄지원·이준혁·강한나 출격…소비에슈 어머니 누구?
-
최지훈, 4년 67억 원에 SSG 잔류..."인천 떠나는 것 상상 못 해"
많이 본 뉴스
- 1 "과거 국어 7등급인데..." 현직 변호사가 본 리트 만점자 [Y녹취록]
- 2 신사임당 얼굴이 이상한데?...수상한 5만 원 [앵커리포트]
- 3 AI 부정행위 논란 속 고경표가 '최대 수혜자'? [앵커리포트]
- 4 [날씨] 한파주의보 속 수능 영하권 추위...곳곳 최대 8cm 눈
- 5 수능 '위급재난문자' 무력화?...온라인서 알림 차단·우회법 급속 확산 [앵커리포트]
- 6 이 대통령 "세상 조금씩 바꿀 때 행복...욕 먹어도 그 재미로 일해"
- 7 부정행위 신고하면 최대 1억 원 포상금...이번 수능부터 적용
- 8 FA 구자욱 영입전 불붙어...역대 최고액 넘어설까
- 9 "아무것도 아닌 사람" 김건희...수사 1년여 만 대법 결론
- 10 '북핵' 언급할 경우 한반도 출렁...남북 모두 촉각
Copyright Ⓒ YTN. All rights reserved.
무단 전재, 재배포 및 AI 데이터 활용 금지

무단 전재, 재배포 및 AI 데이터 활용 금지